Chapitre 2
Parcours guidé : viser son premier million
Une visite complète, du premier versement au premier million.
6 min de lecture, 9 sections
Sur cette page
- 2.1Le point de départ
- 2.2Ouvrir l'enveloppe
- 2.3Les premiers mouvements
- 2.4Rendre les chiffres réels : la première calibration
- 2.5Combien ça coûte vraiment : le contrôle des frais
- 2.6Combien ça rapporte : la projection
- 2.7Ce que l'État prendra : l'anticipation fiscale
- 2.8Tenir la distance
- 2.9La boucle vertueuse
Ce chapitre suit Gabriel, 28 ans, 3 700 € net par mois, qui vient d'ouvrir une assurance vie et veut savoir à quelle vitesse il peut atteindre le million. Chaque étape renvoie au chapitre concerné.
2.1Le point de départ
Gabriel a un tableur. Trois onglets, des colonnes qui ne s'additionnent plus depuis qu'il a ouvert un deuxième contrat, et aucune idée de ce que ses frais lui coûtent réellement sur vingt ans.
Ce qu'il cherche se résume en trois questions : Où j'en suis ? Où je vais ? Qu'est-ce qui freine mes profits ?
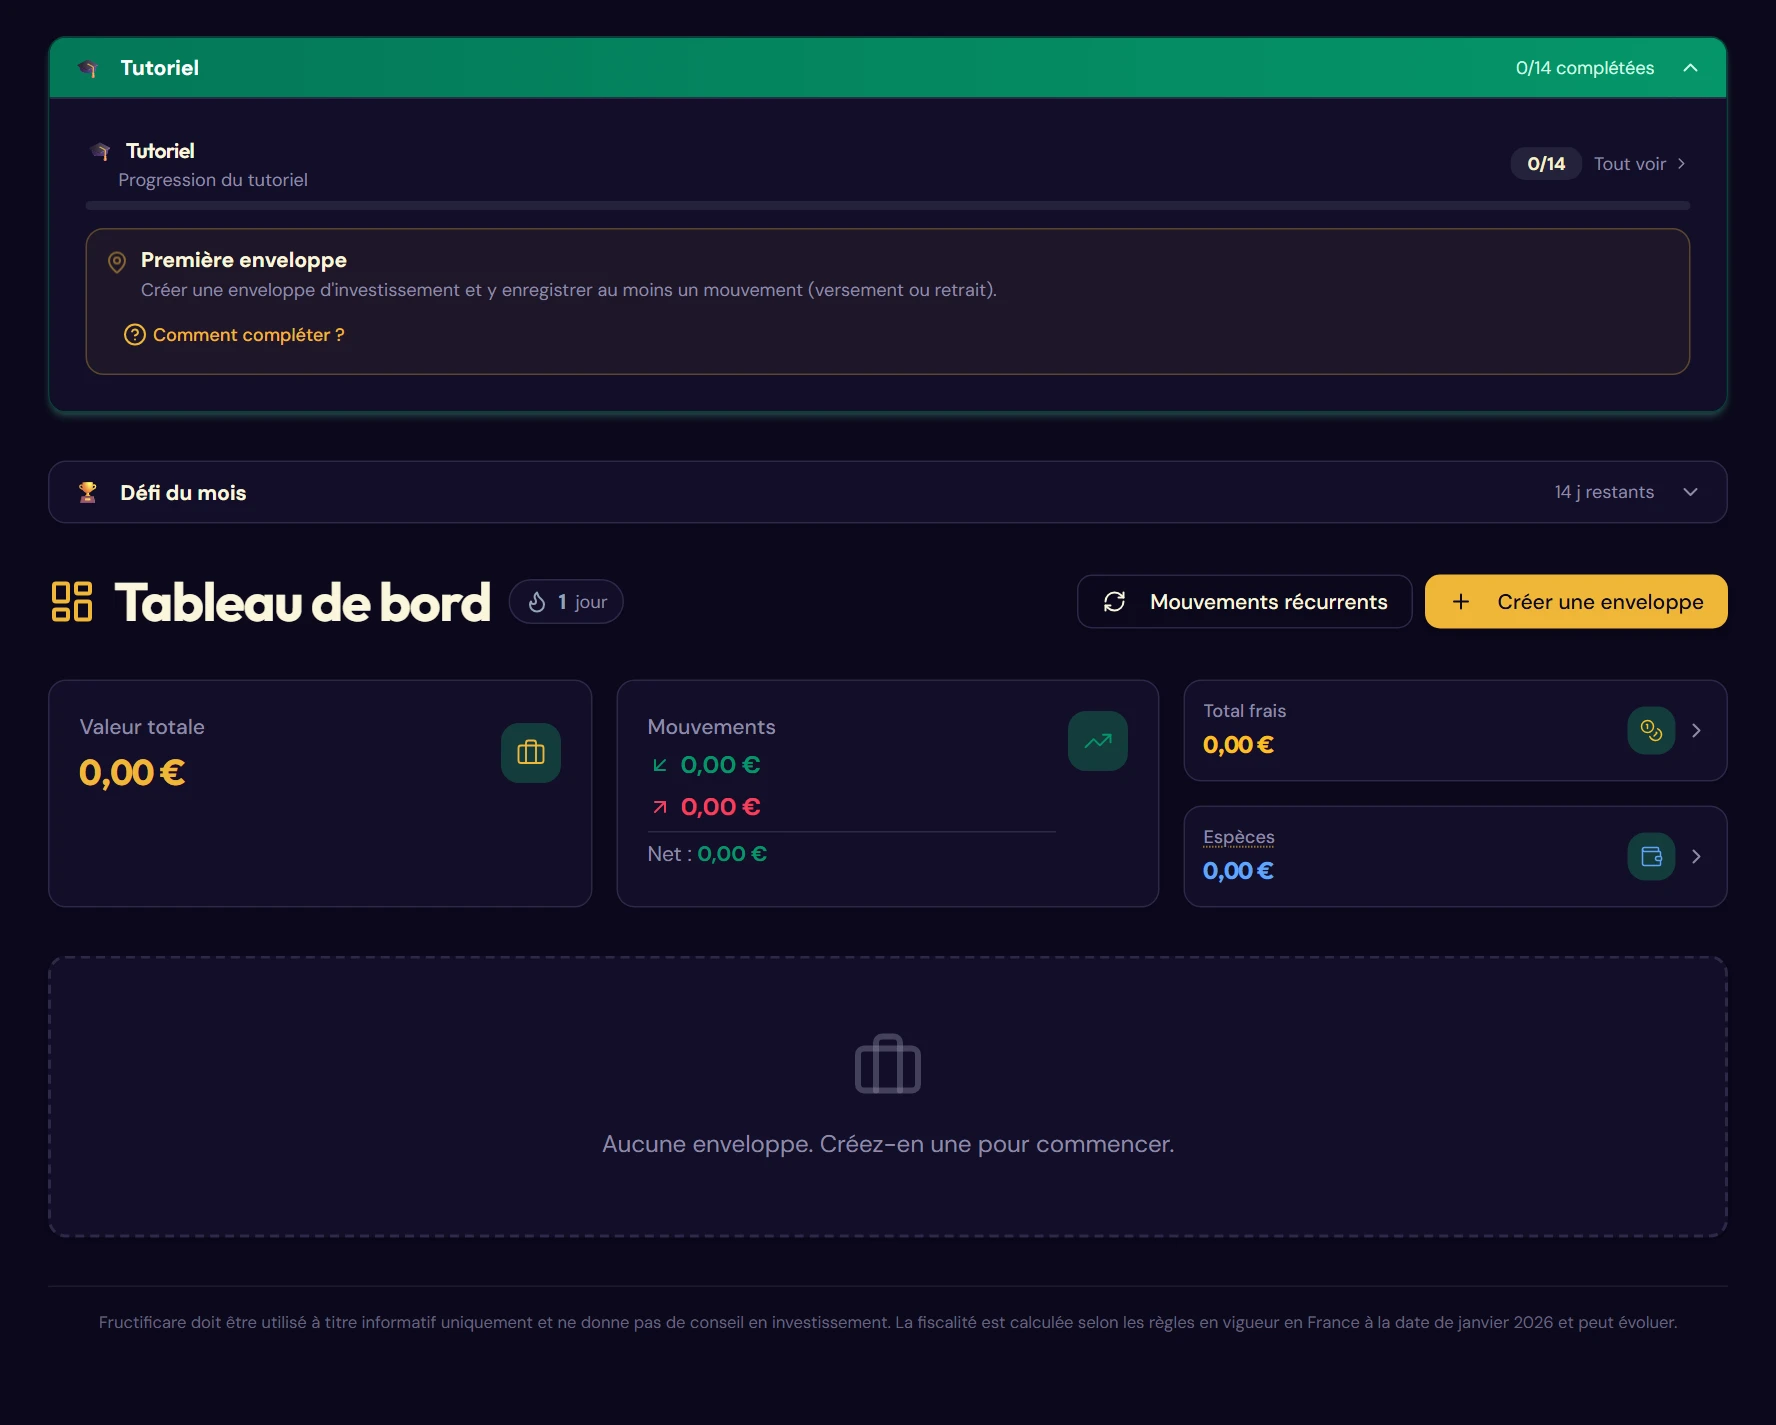
2.2Ouvrir l'enveloppe
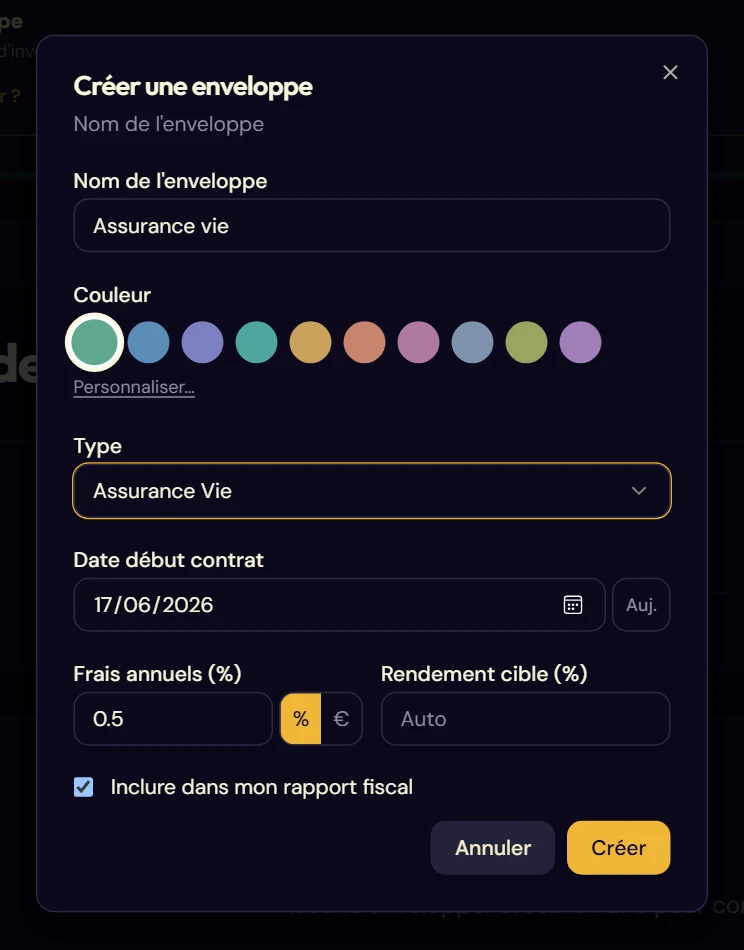
Gabriel crée sa première enveloppe : Créer une enveloppe, type Assurance vie, date d'ouverture du contrat (§ 4.3).
Cette date est celle qui enclenche le compte à rebours des huit ans au terme desquels l'assurance vie devient fiscalement avantageuse. Fructificare s'en servira pour afficher un liseré vert sur la ligne de l'enveloppe le jour venu, et pour appliquer le bon régime dans le rapport fiscal.
Il renseigne aussi les frais annuels du contrat, qui peuvent le plus souvent être trouvés dans les conditions générales du contrat. Des frais de mouvements pourront également être appliqués à chaque mouvement créé (§ 5.4).
2.3Les premiers mouvements
Il fait un versement initial de 2 000 € à l'ouverture du contrat. Gabriel utilise les types d'actifs multiples pour répartir 60 % en fonds euros et 40 % en unités de compte, en une seule saisie (§ 5.4).
Il profite du champ Note pour identifier son mouvement. Ce n'est pas qu'un simple commentaire : Fructificare regroupe tous les mouvements partageant la même note et en calcule le total investi, le nombre d'unités et le prix d'achat moyen pondéré (§ 5.9). Attention : la note doit être écrite exactement de la même façon d'un mouvement à l'autre pour que le programme les regroupe, et elle est sensible à la casse (« Épargne hebdomadaire » et « épargne hebdomadaire » formeront deux groupes).
Comme il compte répéter ce versement, il en fait un mouvement type (chapitre 7), les frais et la ventilation sont mémorisés, puis un mouvement récurrent mensuel de 400 € (chapitre 8). À partir de là, la saisie se fait toute seule.
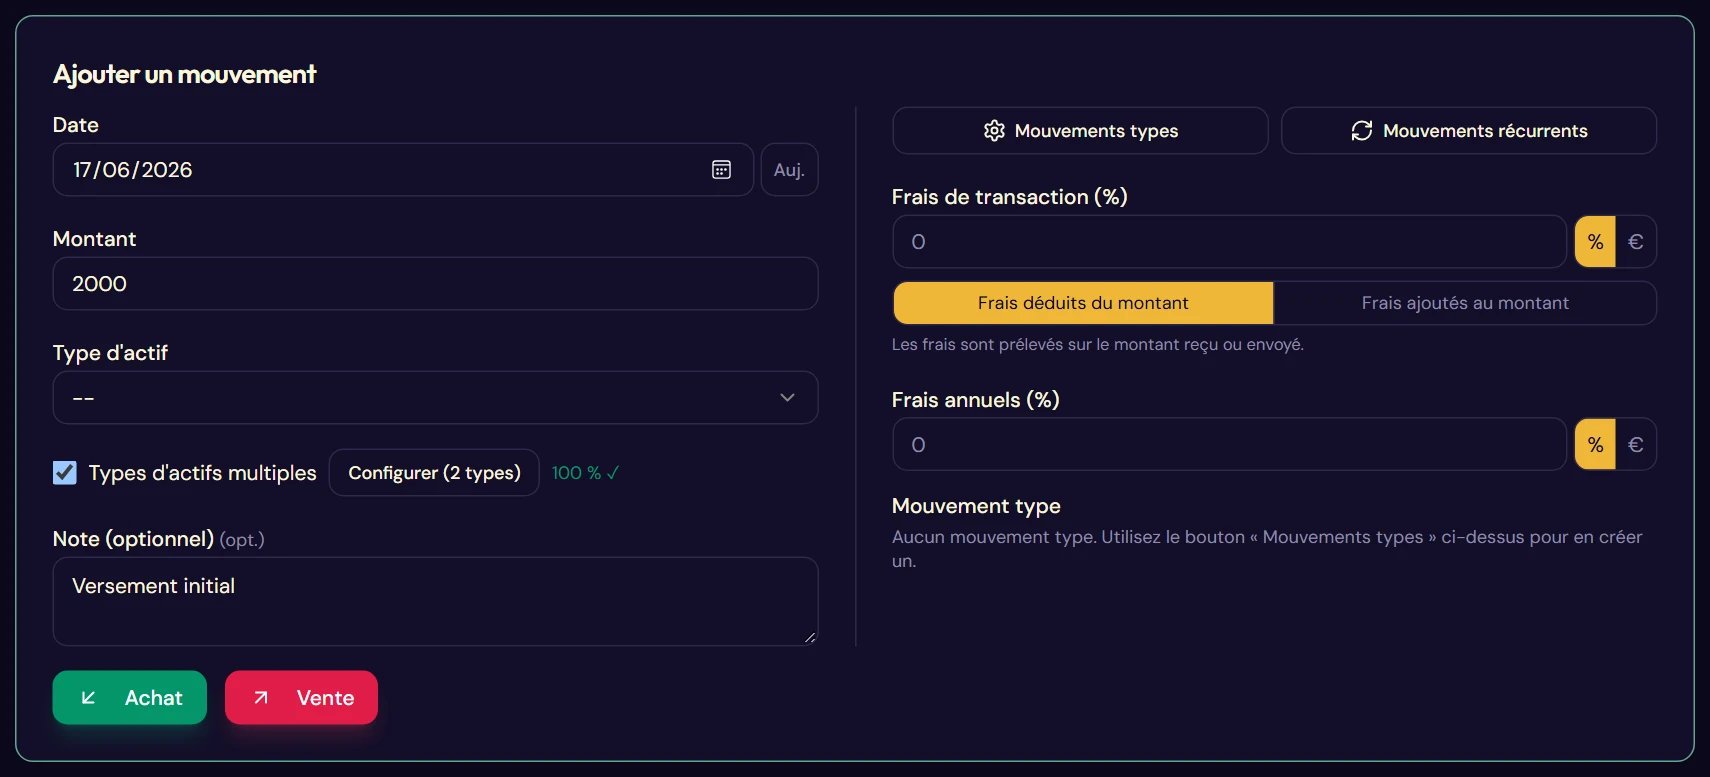
Le formulaire d'ajout, réparti sur deux types d'actifs
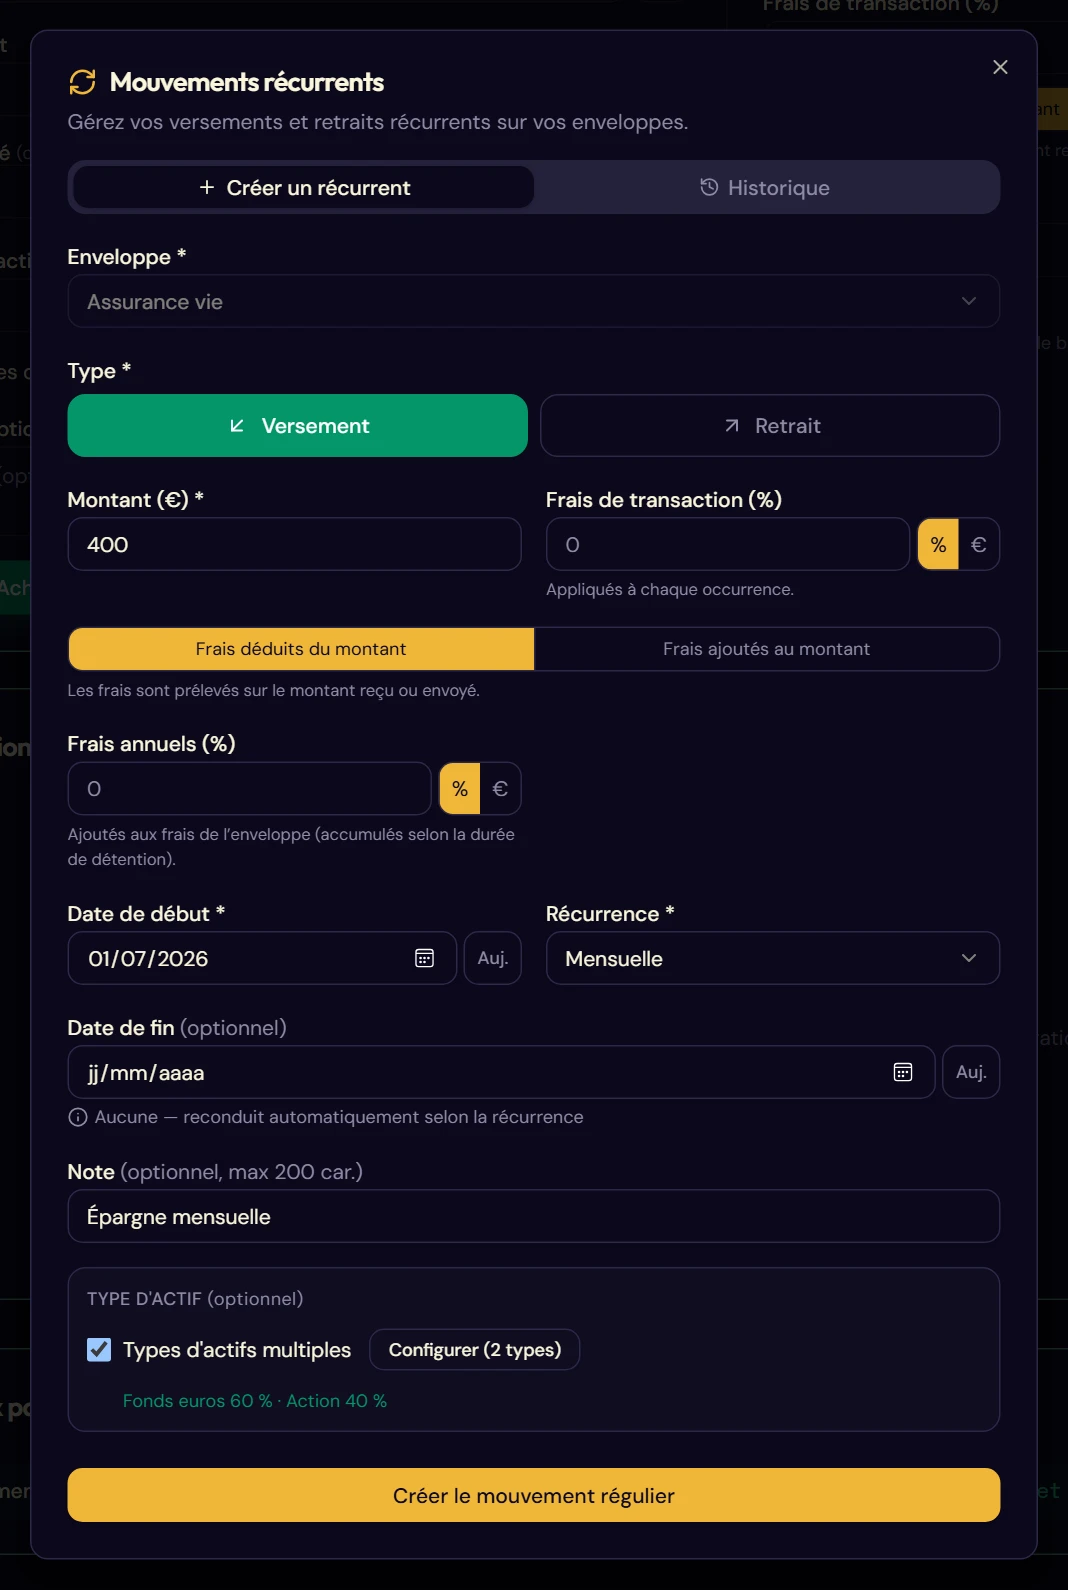
L'onglet « Créer un récurrent »
2.4Rendre les chiffres réels : la première calibration
Trois mois plus tard, le premier relevé de compte de l'assurance vie arrive : 3 340 €. Gabriel ouvre Calibrer mes enveloppes et saisit cette valeur (chapitre 6).
L'application n'affichait jusque-là que la somme des versements. Elle peut désormais afficher la valeur réelle et peut en déduire la performance, la plus-value, le rendement annualisé.
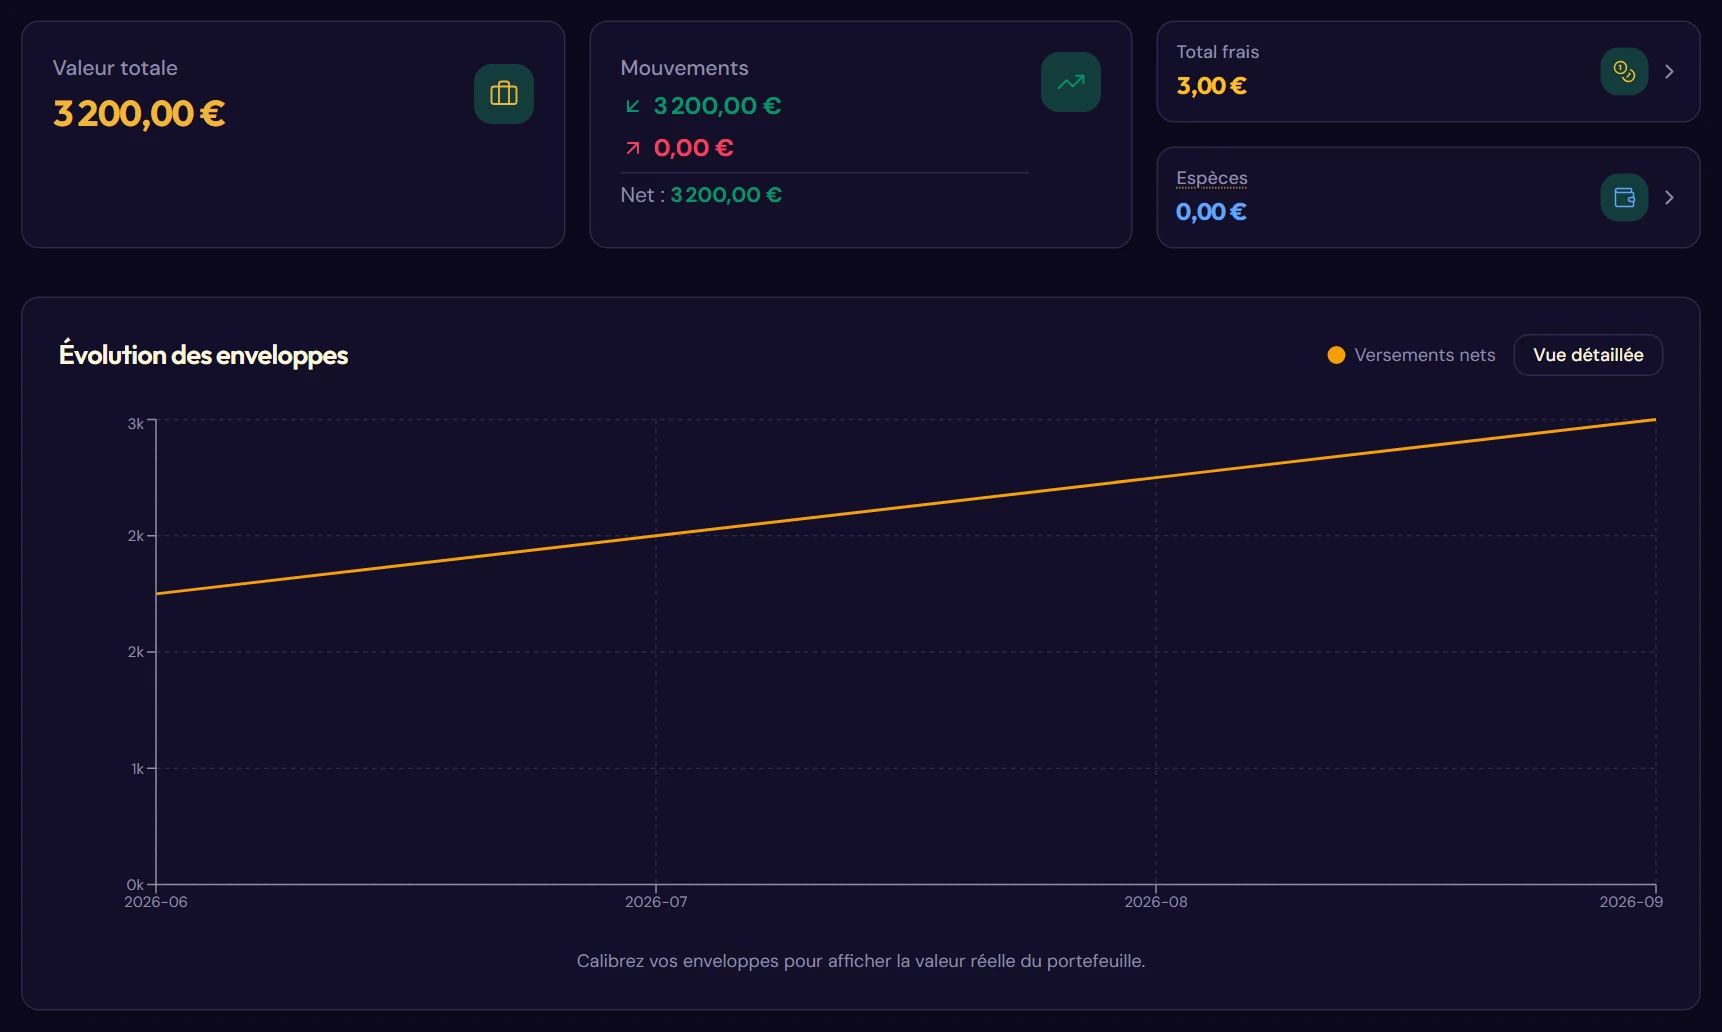
Avant la calibration
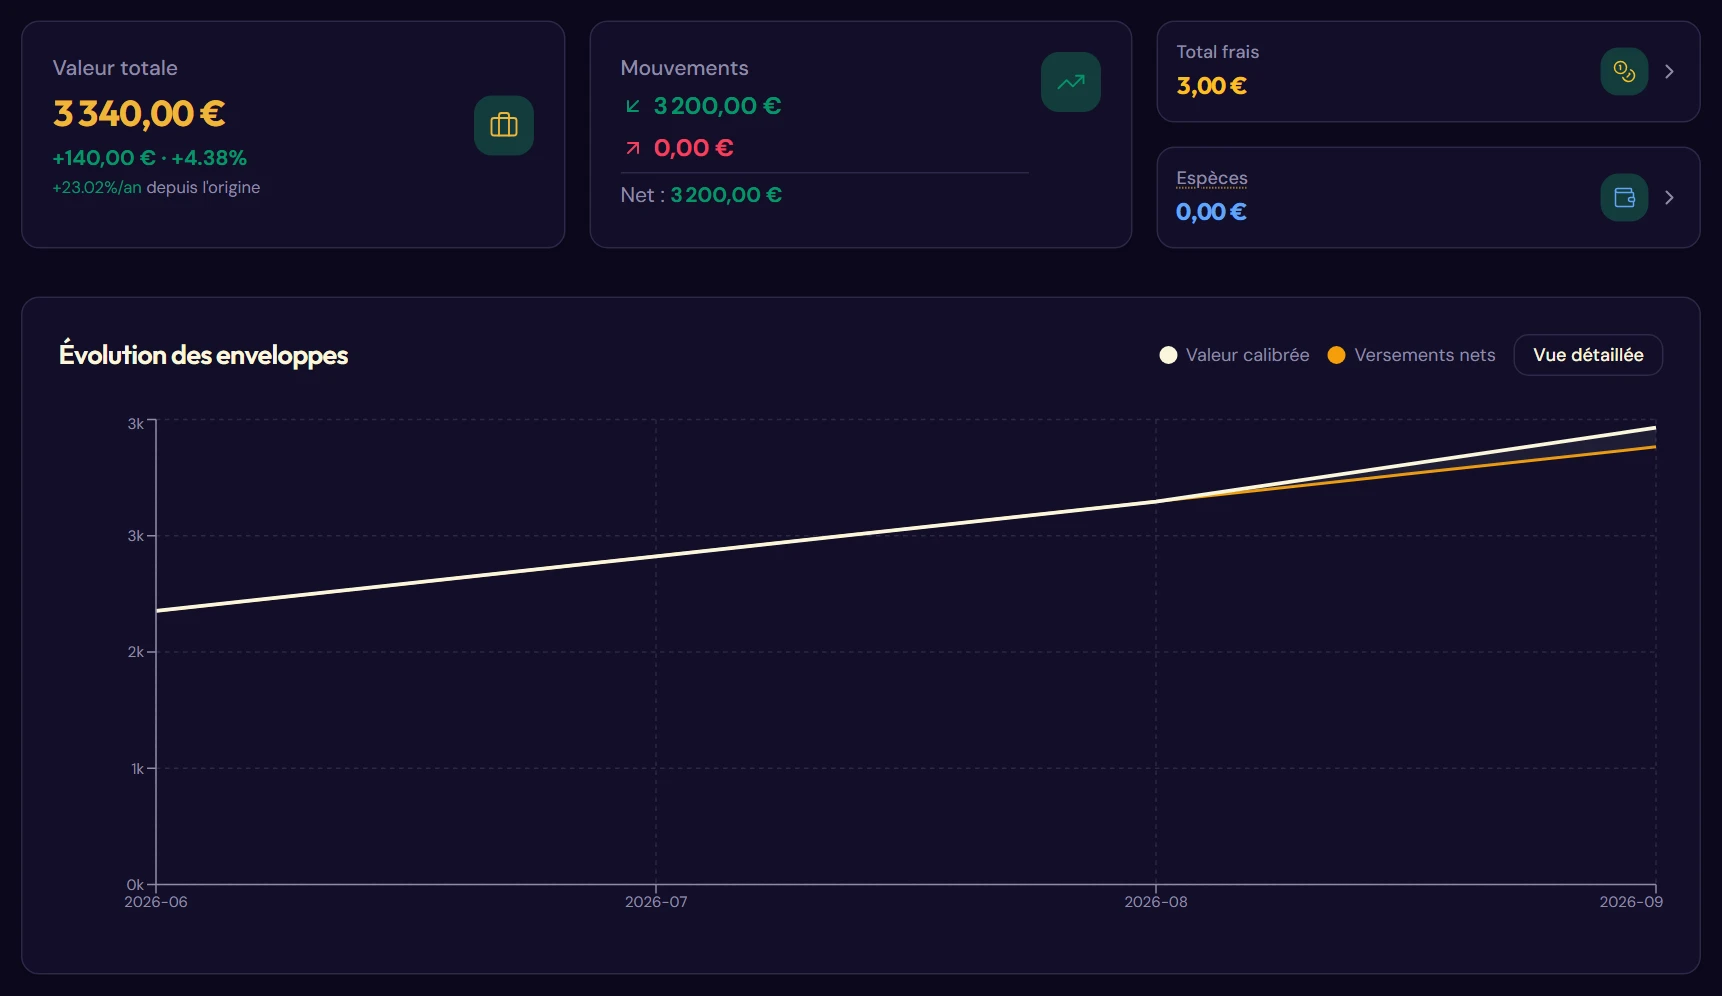
Après la calibration
2.5Combien ça coûte vraiment : le contrôle des frais
La tuile Total frais du tableau de bord affiche un montant, et surtout sa répartition par enveloppe (§ 4.4). Gabriel découvre que ses frais annuels pèsent déjà plus que ses frais de versement.
Pour mesurer ce que ça représente à long terme, il fait l'exercice décisif : deux simulations identiques avec des niveaux de frais différents (§ 10.3). L'écart à vingt ans se compte en dizaines de milliers d'euros.
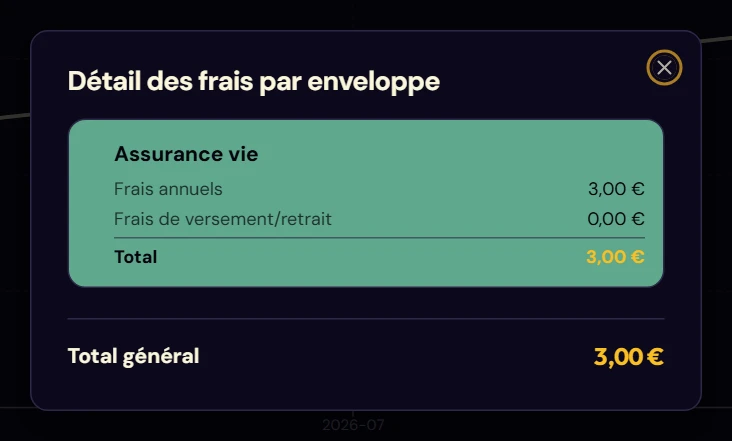
Le détail des frais par enveloppe
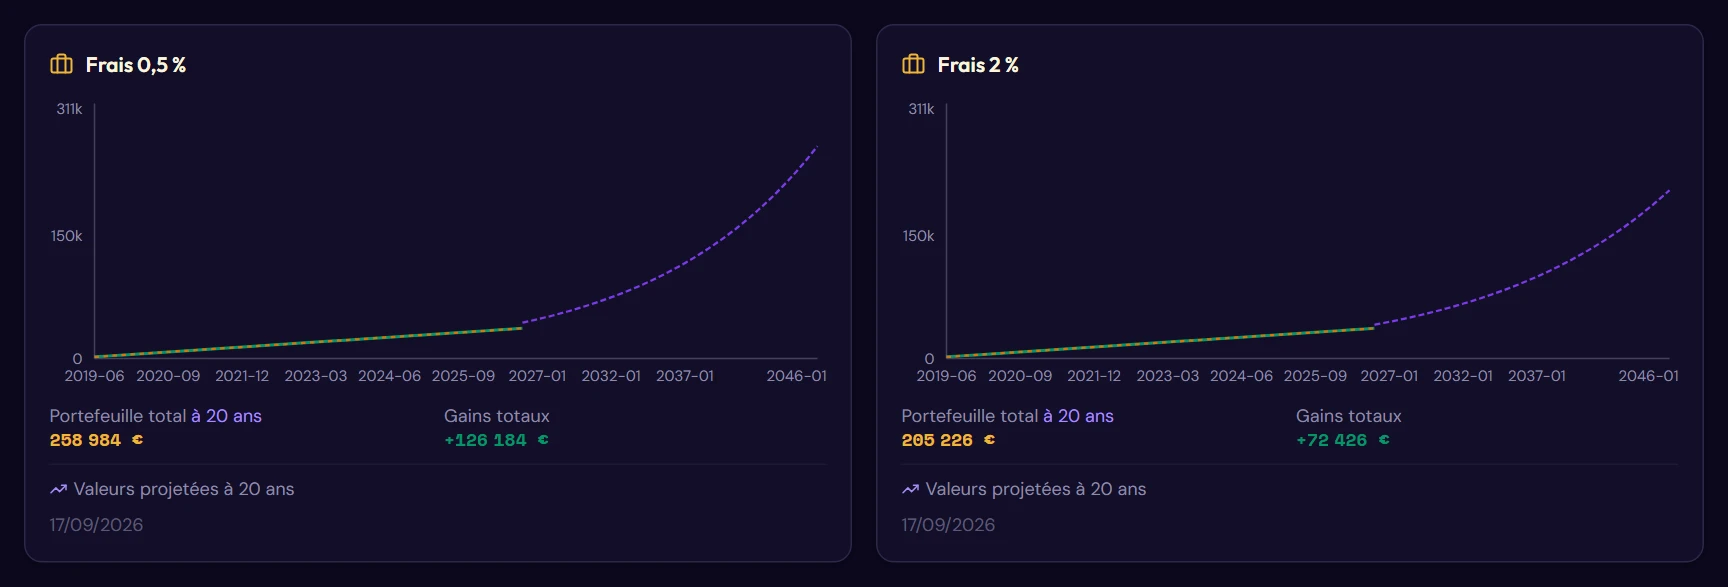
Deux simulations à vingt ans, frais de 0,5 % et de 2 %
2.6Combien ça rapporte : la projection
Gabriel crée une simulation à partir de ses enveloppes réelles (§ 10.2), pousse le curseur d'année jusqu'à ses 50 ans, puis active l'option inflation pour voir quel sera réellement le pouvoir d'achat de son million d'euros en 2048.
Deux repères apparaissent en chemin : 1- Le Crossover Point, moment où les intérêts cumulés dépassent les versements ; c'est souvent un moment clé de l'investissement à partir duquel les intérêts deviennent exponentiels puisque vos intérêts composés deviennent le principal moteur de votre épargne en dépassant votre effort personnel. 2- La progression FIRE - ou Financial Independence, Retire Early - représente le capital final à obtenir pour vivre de ses revenus passifs.
Enfin, le stress test permet de simuler un krach à mi-parcours et la trajectoire qui en résulte. Il dépend du type d'actifs de votre épargne et permet d'anticiper une crise future.
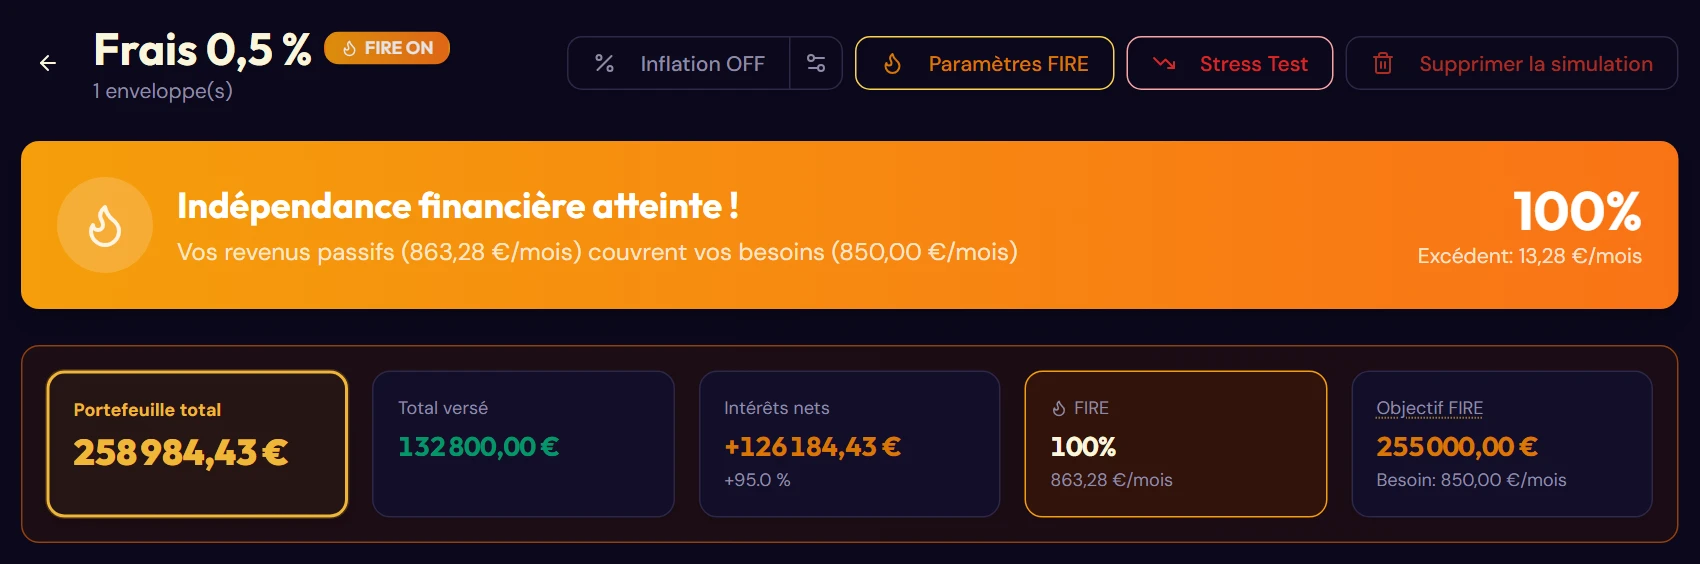
La simulation à vingt ans
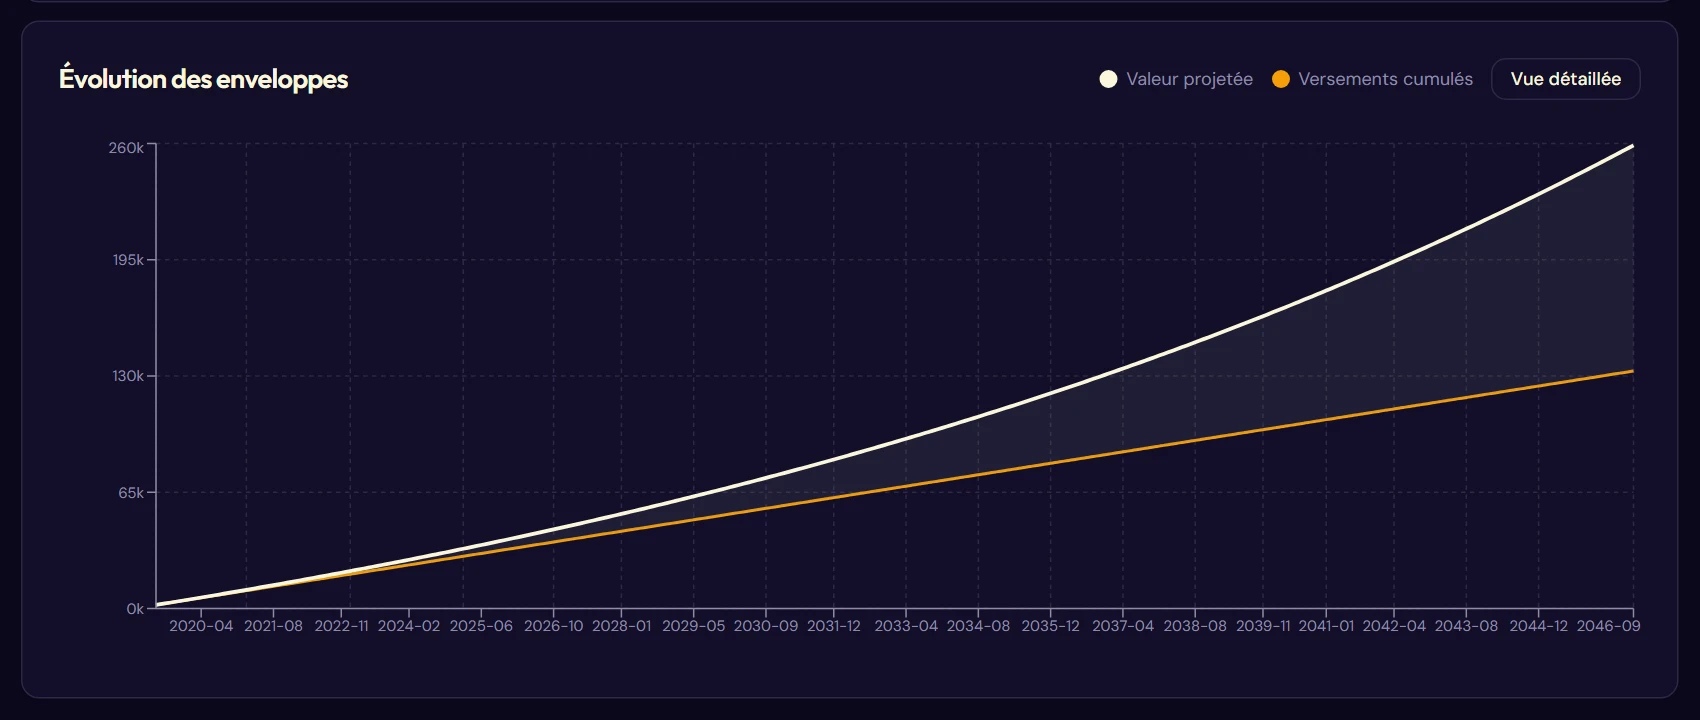
Sa courbe de projection
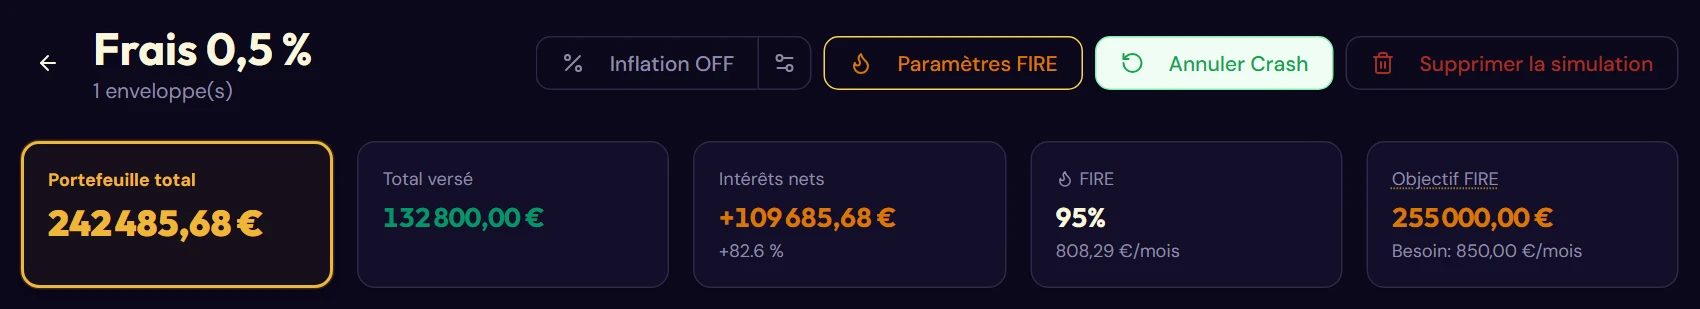
Après le stress test
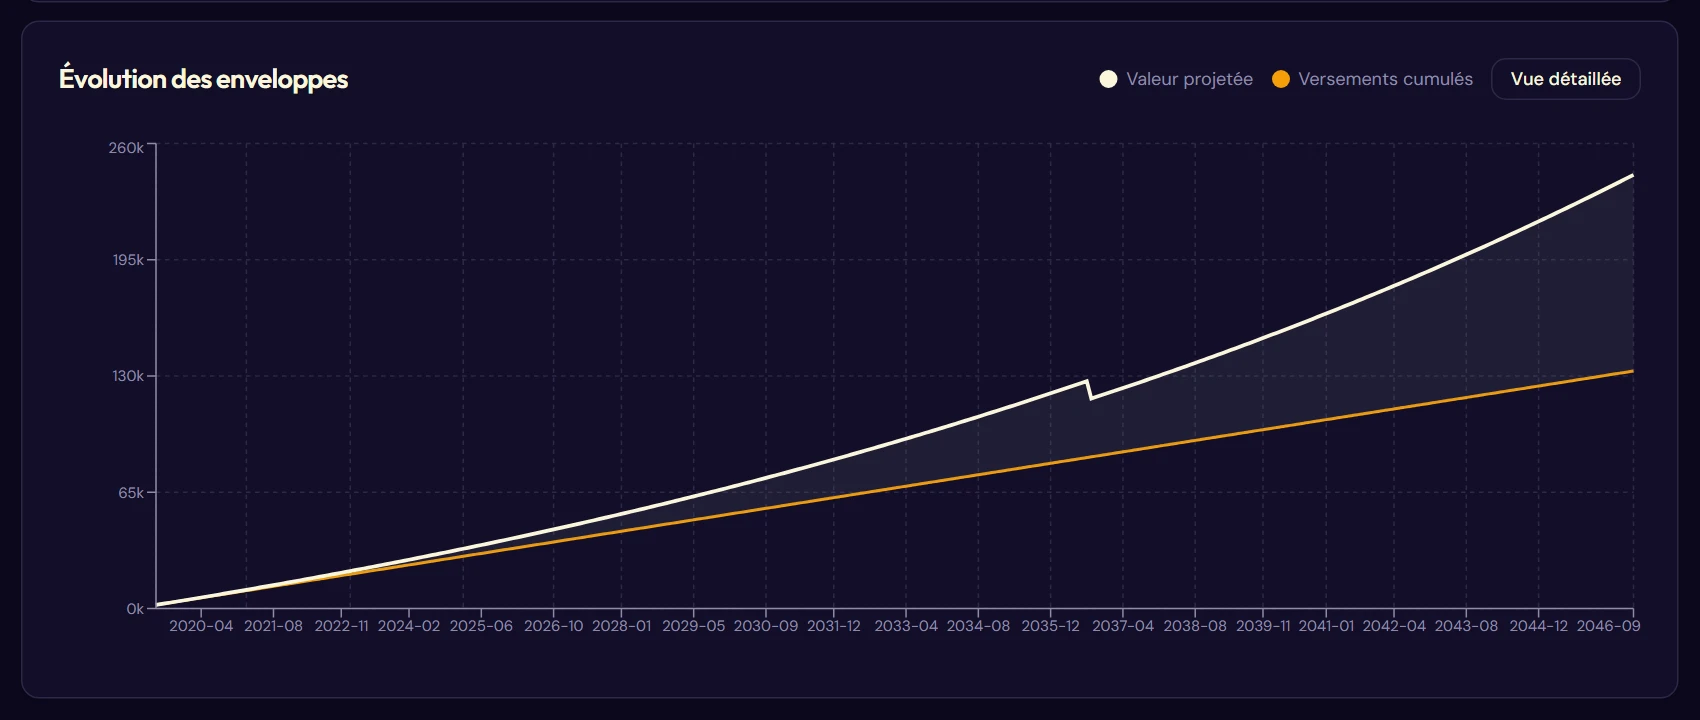
La courbe après le krach
2.7Ce que l'État prendra : l'anticipation fiscale
Gabriel simule un rachat à six ans, puis le même à neuf ans, dans le Simulateur d'imposition (§ 11.1). L'écart de note finale tient en une ligne : l'abattement de 4 600 € et le taux réduit de 7,5 % ne s'appliquent qu'après huit ans.
Conclusion pratique : il est bien plus avantageux d'attendre le cap des huit ans qui permet de gagner plusieurs centaines d'euros d'impôt sur un rachat de cette taille.
En janvier, il génère son rapport fiscal de l'année écoulée (§ 11.2) et le range avec ses justificatifs.
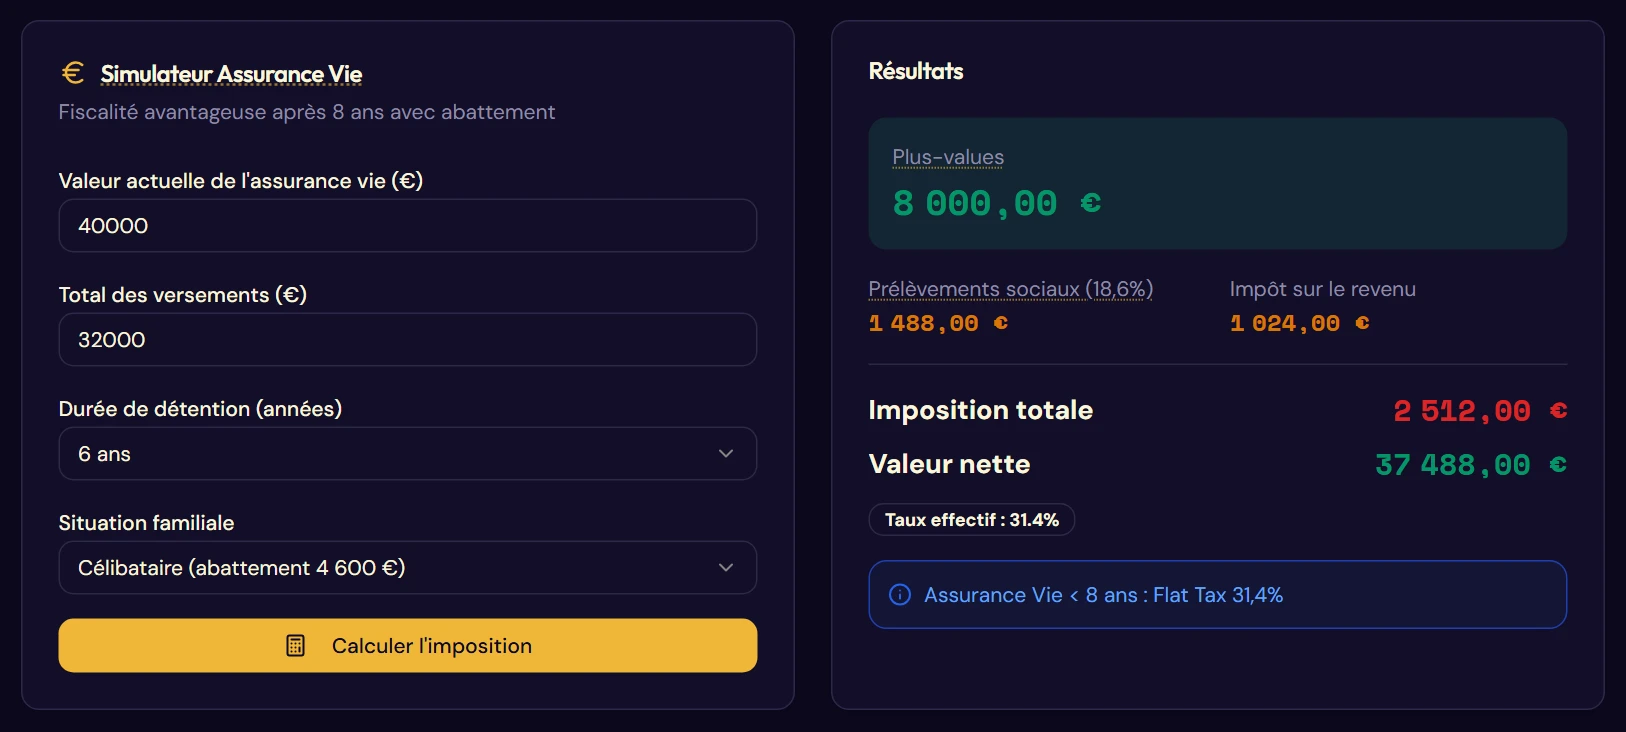
Rachat après 6 ans
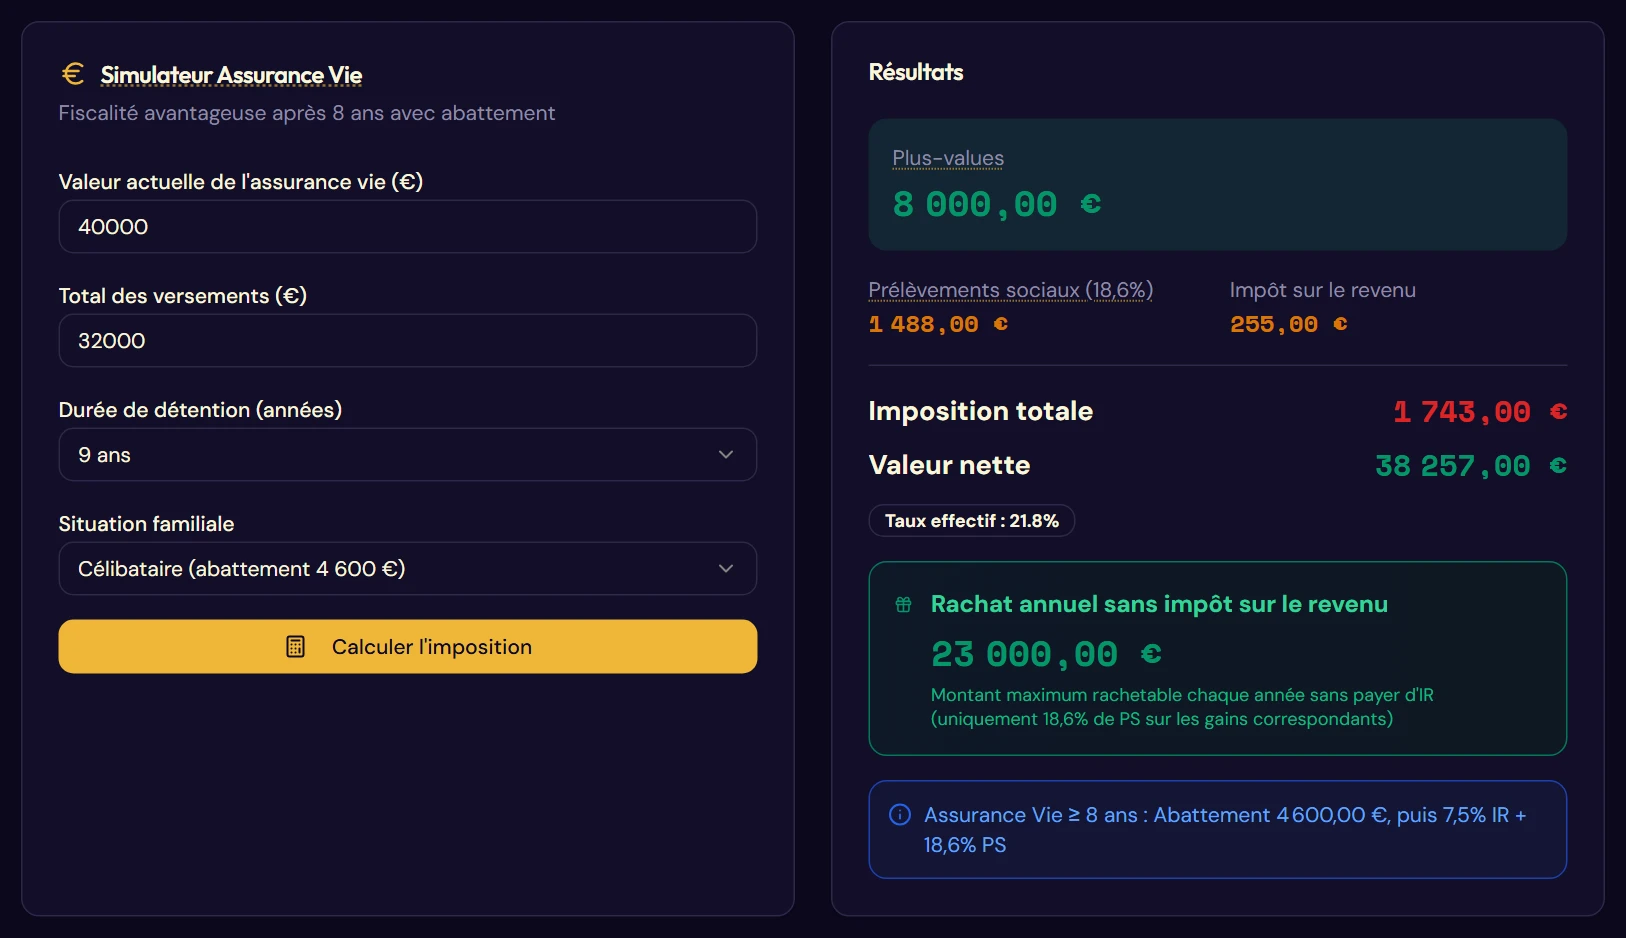
Rachat après 9 ans
2.8Tenir la distance
Un plan à vingt ans ne tient pas par la volonté. Il tient par le rythme.
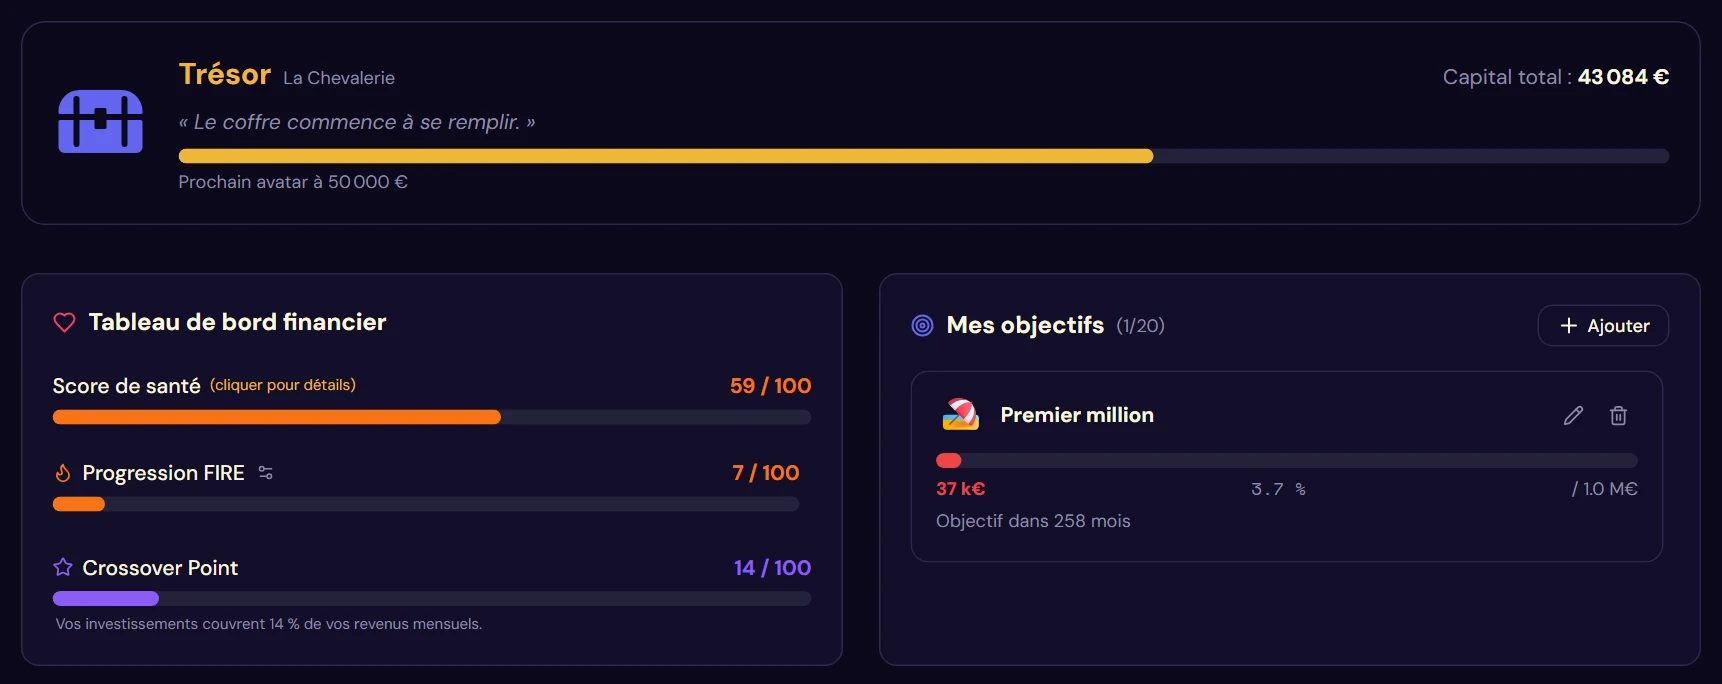
- L'objectif « premier million » est posé dans Mes objectifs, avec sa date cible et sa barre de progression (§ 13.3).
- Un rappel de calibration revient chaque mois au calendrier (§ 9.2), pour que les chiffres restent à jour.
- Le défi du mois propose une action concrète différente chaque mois (§ 13.5).
- L'avatar franchit ses paliers au fil du capital : des premiers pas au sac au dos, puis au bouclier, à la forteresse et au trésor (§ 13.1).
La règle 8-4-3 (§ 10.5) l'aide enfin à ne pas toucher à son épargne : les intérêts composés récompensent surtout les dernières années, et chaque retrait anticipé coupe l'effet boule de neige au moment précis où il commence à s'emballer.
2.9La boucle vertueuse
Tout Fructificare tient dans un cycle de quelques minutes, à répéter chaque mois pour une efficacité optimale.
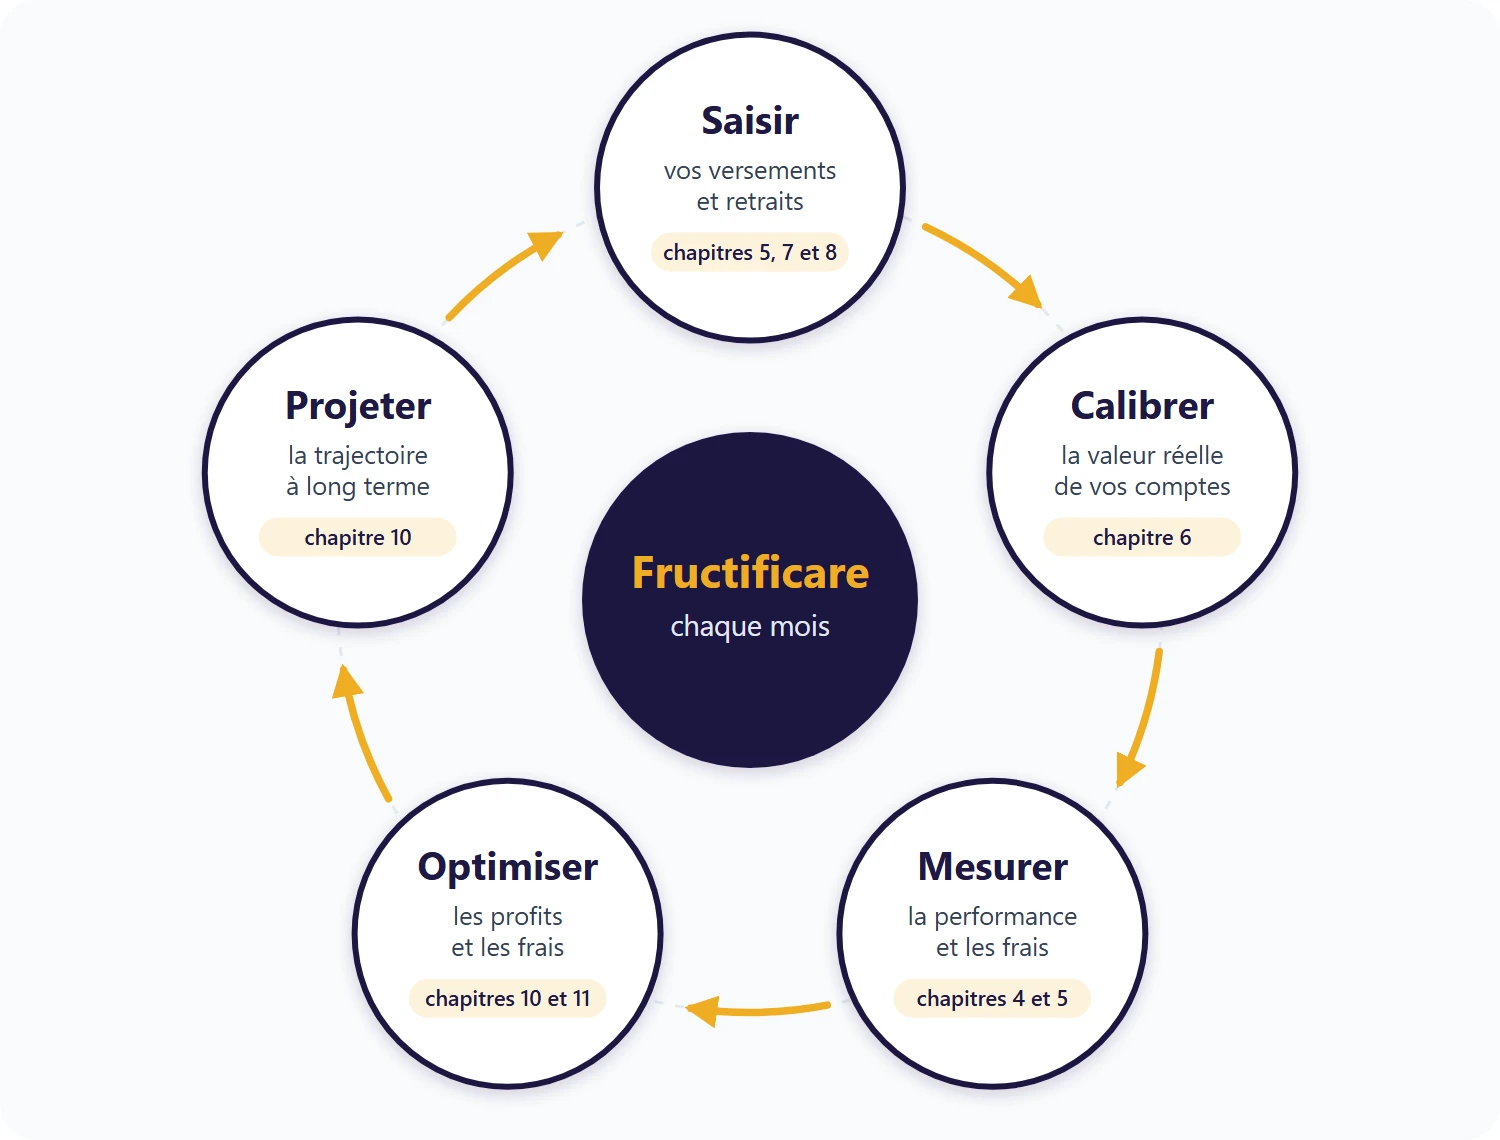
Saisir vos mouvements, calibrer pour ancrer les chiffres dans le réel, mesurer performance et frais, optimiser les profits et les frais, projeter pour vérifier que la trajectoire tient. Puis recommencer.