Chapitre 11
Fiscalité
Estimer l’impôt sur vos retraits et produire le rapport fiscal.
4 min de lecture, 3 sections
Un gain n'est vraiment à vous qu'après impôt. Fructificare propose deux outils complémentaires : un simulateur pour répondre à « et si je retirais maintenant ? », et un rapport fiscal pour retrouver, l'année suivante, ce qu'il faut déclarer.
11.1Le simulateur d'imposition
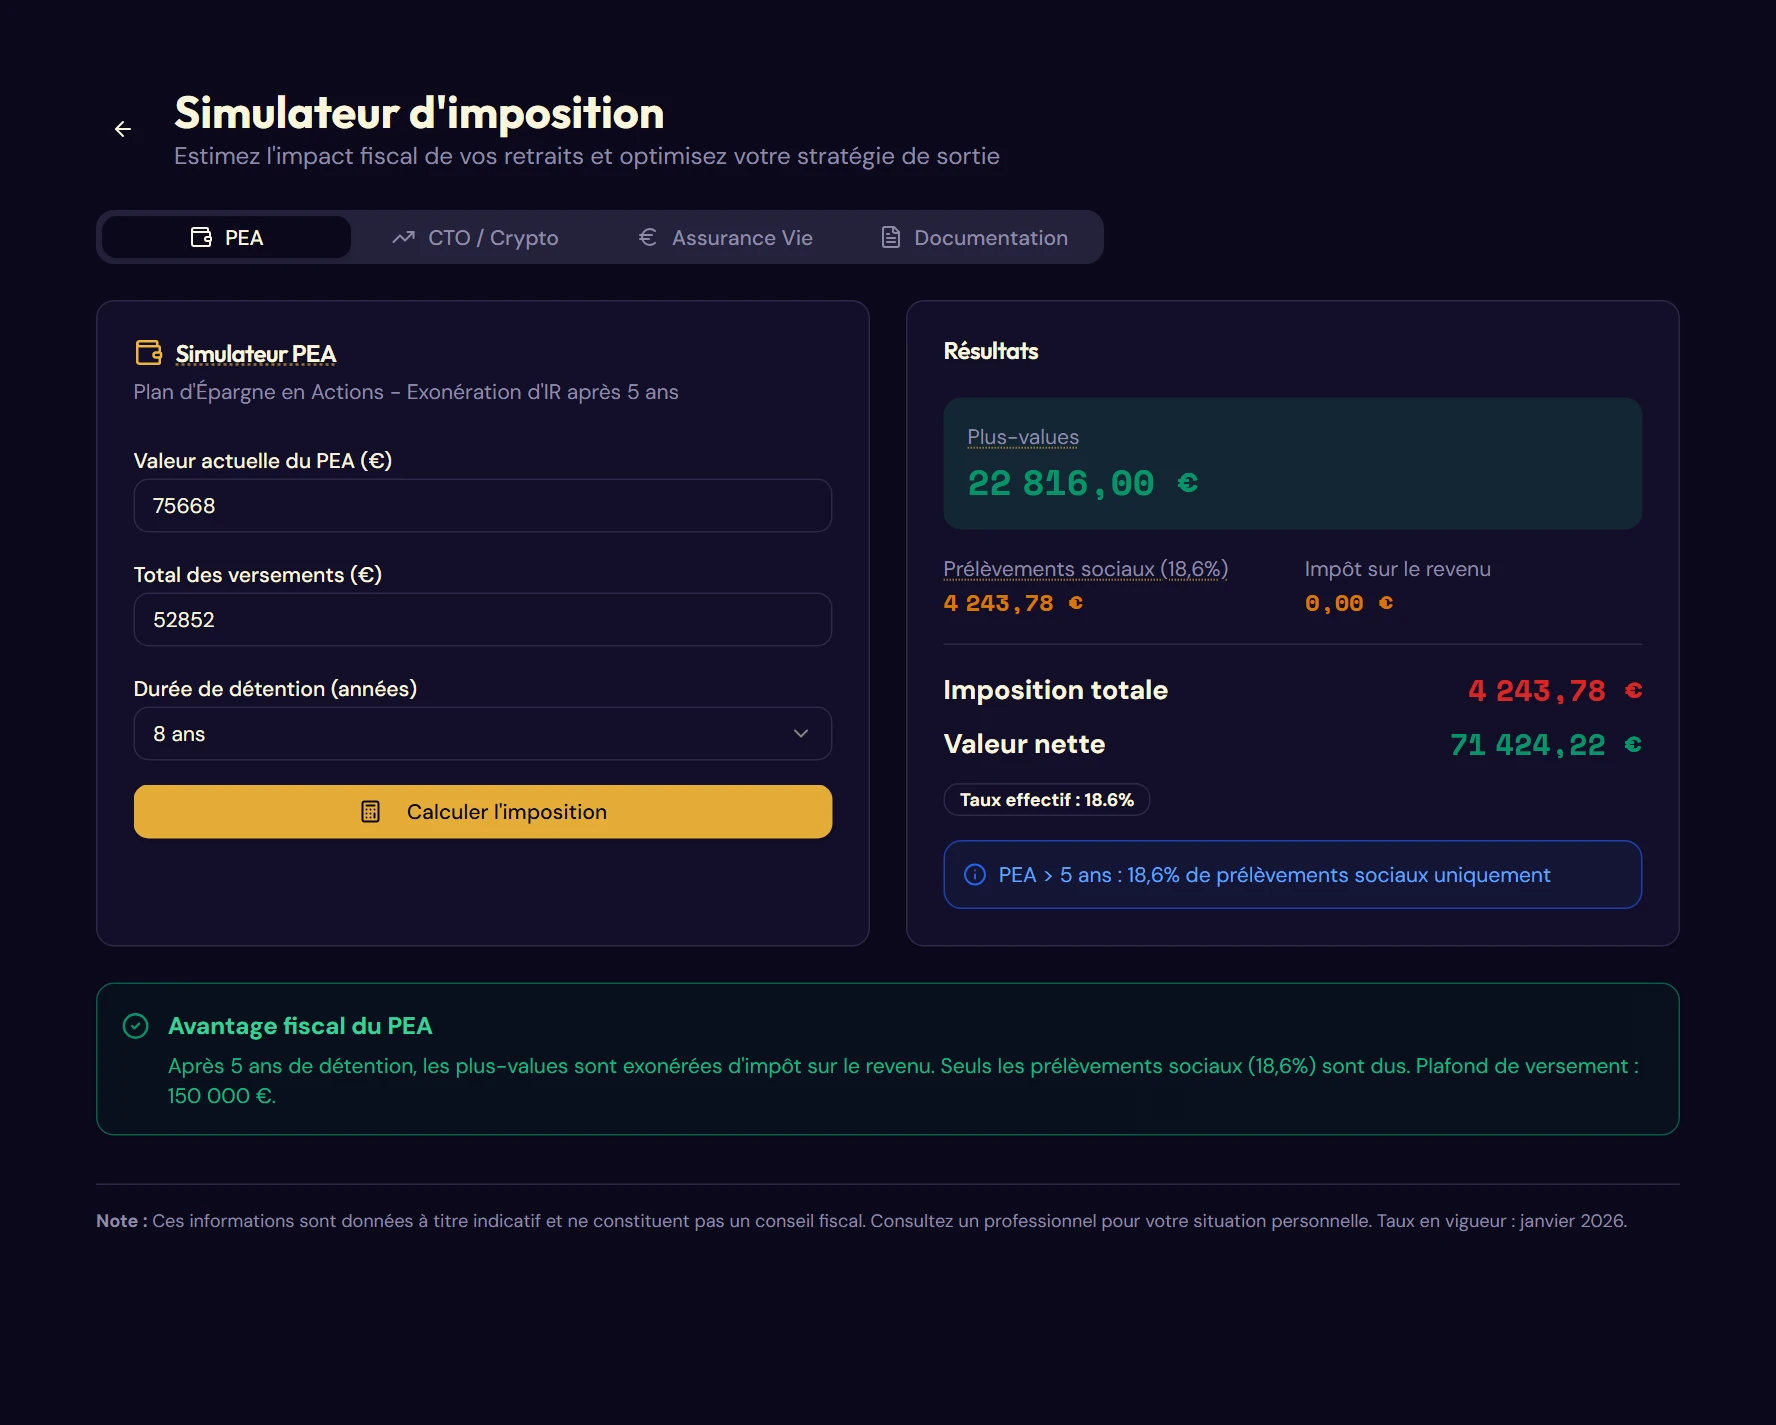
Accessible depuis la page Simulation, il fonctionne sur des montants que vous saisissez librement (ne lit pas vos enveloppes).
| Onglet | Ce que vous saisissez | Ce qu'il calcule |
|---|---|---|
| PEA | Valeur actuelle, versements, durée de détention | Plus-value, prélèvements sociaux, impôt sur le revenu, imposition totale, valeur nette, taux effectif |
| CTO | Idem, avec une case « crypto » | Idem, en appliquant le régime spécifique aux crypto-actifs |
| Assurance vie | Idem, plus la situation familiale | Idem, en appliquant l'abattement de 4 600 € (9 200 € pour un couple) au-delà de 8 ans |
| Documentation | - | Les barèmes en vigueur, une fiche par enveloppe, et des pistes d'optimisation |
Chaque onglet se termine par un conseil contextuel : par exemple, sur un PEA de moins de cinq ans, l'intérêt d'attendre le cap avant de retirer.
11.2Le rapport fiscal
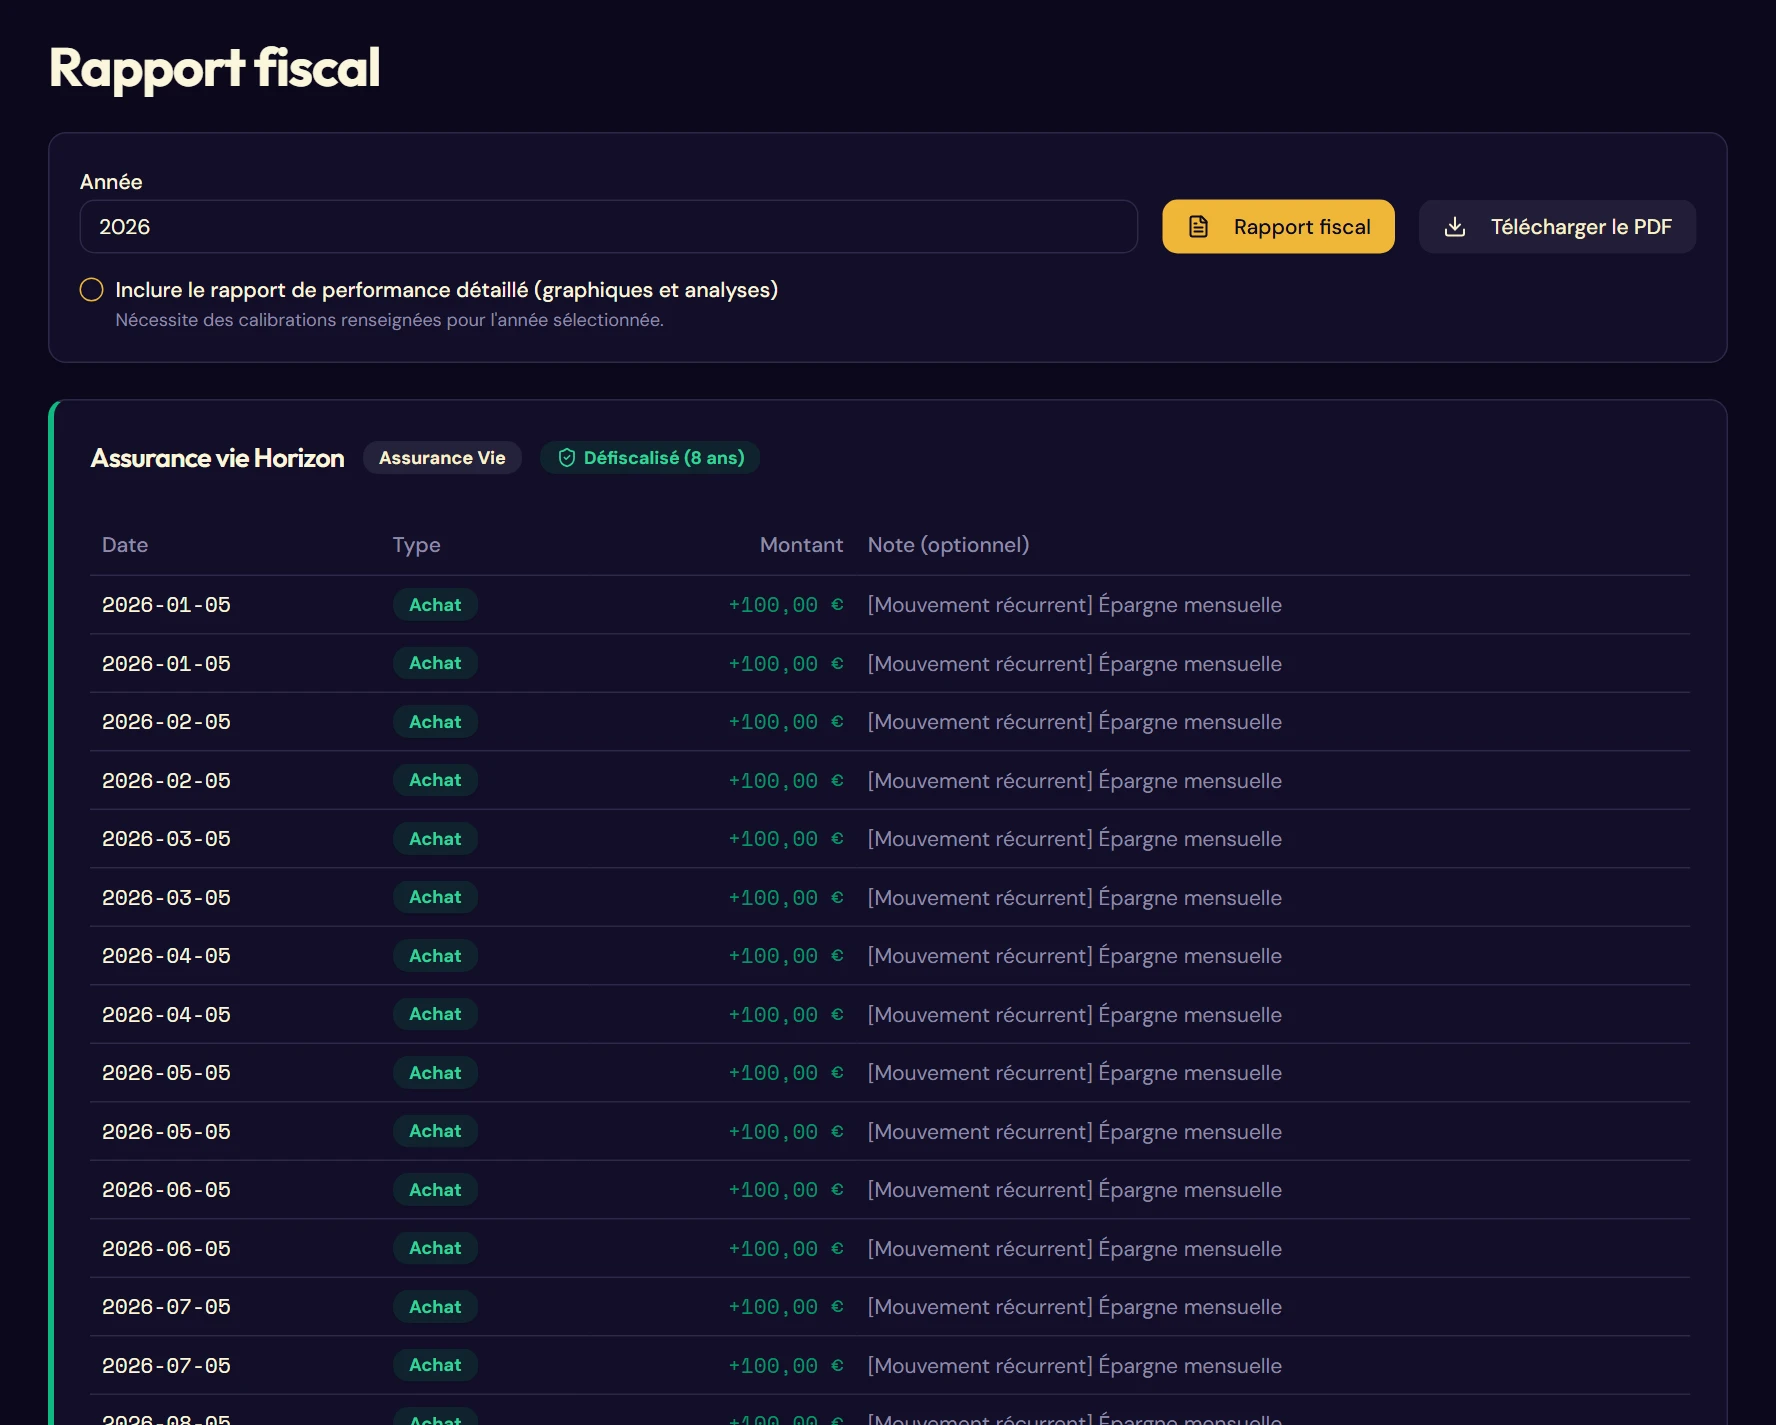
Contrairement au simulateur, le rapport fiscal travaille sur vos données réelles. Vous choisissez une année, et il reconstitue ce qui s'est passé sur chaque enveloppe.
Ce que montre chaque carte
- les mouvements de l'année, avec un badge « Retraits imposables » sur les retraits concernés ;
- les versements de l'année, les retraits imposables de l'année, les versements cumulés ;
- le solde actuel : la dernière valeur calibrée de l'enveloppe, et ses espèces non réinvesties quand il y en a ;
- le détail de l'imposition : plus-value estimée, prélèvements sociaux, impôt sur le revenu, total.
Quels retraits sont imposables
- PEA, PER, assurance vie : seul l'argent qui sort de l'enveloppe est imposable ; vendre et garder les espèces à l'intérieur ne déclenche rien.
- Compte-titres (CTO) : chaque vente est imposable l'année où elle a lieu, même si le produit reste en espèces sur le compte.
- Crypto : la vente contre des euros est imposable, dans toute enveloppe. Les plus-values sont imposables au titre de l'année des cessions, mais se déclarent et se paient l'année suivante : le rapport le rappelle sur la carte concernée.
Pourquoi calibrer change tout
Fructificare applique la règle des rachats partiels, retrait par retrait et dans l'ordre chronologique :
Gain imposable = Montant du retrait − (Versements nets × Montant du retrait ÷ Valeur totale de l'enveloppe)
- Versements nets : l'argent que vous avez apporté, diminué de la part de capital déjà remboursée par vos retraits précédents ;
- Valeur totale de l'enveloppe : sa valeur juste avant le retrait : la calibration la plus proche, espèces comprises, ramenée à la date du retrait par les versements et retraits intervenus entre les deux.
Par exemple, pour 100 000 € versés sur une assurance vie qui en vaut 150 000 €, un retrait de 50 000 € contient 16 666,67 € de gains ; il reste ensuite 66 666,67 € de versements nets pour le retrait suivant. Pour la crypto, la loi applique le même principe aux cessions. Pour les actions d'un compte-titres, le calcul officiel repose sur le prix d'achat moyen des titres vendus : le résultat affiché est alors une estimation.
Cette formule a une conséquence directe : tant que l'enveloppe n'est pas calibrée, la plus-value estimée vaut zéro. Sans valorisation connue, l'application ne peut pas inventer un gain, et n'affichera donc aucune imposition. Calibrer est la condition pour obtenir une estimation fiscale utile (chapitre 6).
Quand l'imposition ne s'affiche pas
Les lignes d'imposition n'apparaissent que pour les enveloppes dotées d'un régime fiscal. Sinon, un message explique pourquoi.
| Situation | Message affiché |
|---|---|
| Aucun retrait dans l'année | Aucun retrait cette année : pas d'imposition à déclarer. |
| Retraits sans plus-value | Retraits sans plus-value sur la période : pas d'imposition. |
| Enveloppe personnalisée | Enveloppe personnalisée : aucun régime fiscal pré-calculé. |
| Livret réglementé | Livret réglementé : intérêts exonérés d'impôt et de prélèvements sociaux. |
| Retraits avec plus-value | Le détail du régime appliqué (voir les annexes) |
Le badge « Défiscalisé »
Un liseré vert et un badge Défiscalisé signalent les enveloppes ayant franchi leur seuil d'ancienneté à la fin de l'année du rapport : 5 ans pour un PEA, 8 ans pour une assurance vie.
11.3L'export PDF
Le bouton Rapport fiscal produit le rapport à l'écran ; vous pouvez Télécharger le PDF de ce rapport pour en faire un document à archiver ou à transmettre à votre comptable.
Le PDF standard contient :
- un en-tête et la liste des enveloppes concernées ;
- une synthèse par type d'actif : retraits, plus-values, imposition, avec le rappel des taux appliqués ;
- le détail par enveloppe : tableau des mouvements, encadré de synthèse, mention de maturité fiscale ;
- des pieds de page numérotés.
Le rapport de performance détaillé
Une case à cocher ajoute quatre pages d'analyse. Elle nécessite au moins une calibration sur l'année : sans valorisation, il n'y a pas de performance à tracer.
- Couverture : la courbe annuelle de votre portefeuille.
- Synthèse du portefeuille : valeurs de début et de fin, camembert de répartition, livrets réglementés comptés à part.
- Performance par enveloppe : une section par enveloppe, avec sa courbe mensuelle.
- Analyse annuelle globale : rendements par année, frais de versement, progression FIRE.